Płatność kartą w Kenii czy gotówką? Jak działa M-Pesa
W Kenii najlepiej płacić kartą tam, gdzie działa terminal, i mieć przy sobie trochę gotówki w szylingach kenijskich. M-Pesa ułatwia codzienne zakupy mieszkańcom, ale polska karta i telefon nie dają automatycznie dostępu do tego portfela.
W większym hotelu rachunek często uregulujesz kartą, natomiast w małym punkcie usługowym możesz usłyszeć prośbę o gotówkę albo M-Pesa. Wyjaśniamy, jak odróżnić te sytuacje, czy turysta z polskim paszportem może uruchomić M-Pesa oraz jak uniknąć kosztownego przewalutowania.
W skrócie: jak płacić w Kenii?
- Karta: najpraktyczniejsza w większych hotelach, supermarketach i części restauracji; nie zakładaj, że każdy sklep czy kierowca ma terminal.
- Gotówka: trzymaj niewielki zapas szylingów kenijskich (KES), najlepiej również w drobniejszych nominałach.
- M-Pesa: to mobilny portfel powiązany z zarejestrowanym numerem Safaricom, a nie osobna funkcja polskiej karty bankowej.
- Turysta: może starać się o rejestrację na ważny zagraniczny paszport, ale wymaga to lokalnej karty SIM, weryfikacji tożsamości i wizyty w odpowiednim punkcie Safaricom.
- Waluta na terminalu: zwykle wybieraj KES i odrzucaj propozycję przeliczenia na PLN (DCC); sprawdź też taryfę własnego banku.
- Przed wyjazdem: potwierdź aktualne wymogi rejestracji M-Pesa, prowizje i warunki zagranicznych transakcji – mogą się zmienić.
Gdzie w Kenii działa karta płatnicza?
Polska karta Visa lub Mastercard przydaje się przede wszystkim tam, gdzie sprzedawca prowadzi płatności przez terminal. W praktyce można jej oczekiwać w wielu większych hotelach, zorganizowanych supermarketach, sieciach handlowych, części restauracji i u niektórych operatorów turystycznych. To jednak nie jest gwarancja: o akceptacji rozstrzygają konkretny punkt, jego terminal, obsługiwana organizacja płatnicza i aktualne połączenie z systemem bankowym.
Diani Beach, Mombasa czy Nairobi nie stanowią jednej strefy płatniczej. W restauracji przy głównej ulicy Diani możesz zapłacić kartą, a kilkadziesiąt metrów dalej sprzedawca owoców może przyjmować wyłącznie gotówkę lub M-Pesa. Podobnie jest z przejazdami: płatność kartą dostępna w jednej aplikacji lub firmie transferowej nie oznacza, że przyjmie ją każdy kierowca tuk-tuka.
Przy rezerwacji hotelu zapytaj nie tylko „czy akceptujecie karty?”, ale także „czy całą należność, depozyt i dodatkowe usługi mogę opłacić tą kartą?”. Hotel może pobierać przedautoryzację jako zabezpieczenie wydatków, a zwolnienie blokady nastąpi później niż wymeldowanie. U operatora safari sprawdź sposób zapłaty pozostałej kwoty: wystawiony link płatniczy, karta w biurze i przelew to trzy różne rozwiązania.
Telefon z Apple Pay lub Google Pay bywa wygodny, jeśli punkt ma terminal akceptujący zbliżeniowe płatności odpowiednią kartą. Nie jest jednak zamiennikiem M-Pesa i nie rozwiąże problemu w sklepie, który w ogóle nie przyjmuje kart.
| Sytuacja | Najrozsądniejsza metoda | Co potwierdzić? |
|---|---|---|
| Rachunek w dużym hotelu | Karta | Waluta obciążenia, ewentualna blokada i dodatkowe opłaty |
| Zakupy w supermarkecie | Karta, gotówka w rezerwie | Czy działa terminal danej organizacji |
| Targ, stragan, drobna usługa | Gotówka albo własne M-Pesa | Cena, możliwość wydania reszty, odbiorca płatności |
| Transfer lub lokalna wycieczka | Sposób uzgodniony z operatorem | Waluta, termin zapłaty, potwierdzenie i dane firmy |
Najważniejszy nawyk: zapytaj o metodę płatności przed zamówieniem, nie dopiero po zjedzeniu posiłku lub zakończeniu przejazdu. Dzięki temu nie trzeba w ostatniej chwili szukać bankomatu ani prosić obcej osoby o wysłanie pieniędzy przez M-Pesa.
Gotówka: kiedy przydają się drobne szylingi?
Gotówka daje niezależność od terminala, zasięgu i posiadania kenijskiego numeru telefonu. Przydaje się przy małych zakupach, przejazdach uzgadnianych bezpośrednio z kierowcą, napiwkach i usługach, w których sprzedawca nie korzysta z terminala. Pieniądze przechowuj w dwóch miejscach, a na wyjście bierz tylko kwotę potrzebną na bieżące wydatki.
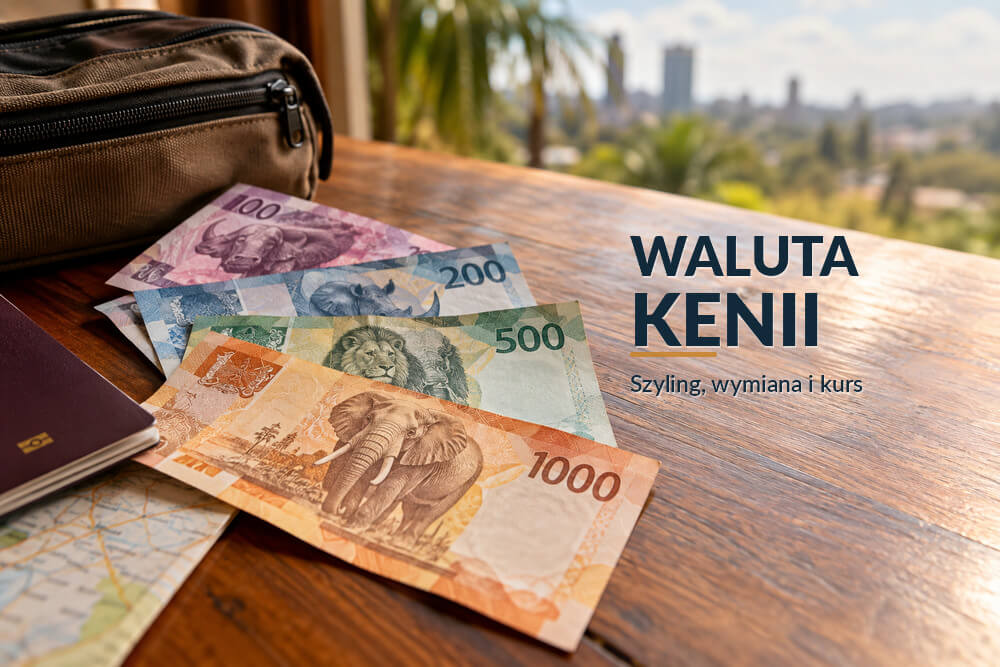
Oficjalną walutą jest szyling kenijski (KES). Według Central Bank of Kenya w obiegu są banknoty o nominałach 50, 100, 200, 500 i 1000 KES. Nie ma potrzeby wozić wyłącznie dużych banknotów: przy zakupie napoju lub krótkim przejeździe banknot 1000 KES może być mniej wygodny niż kilka mniejszych.
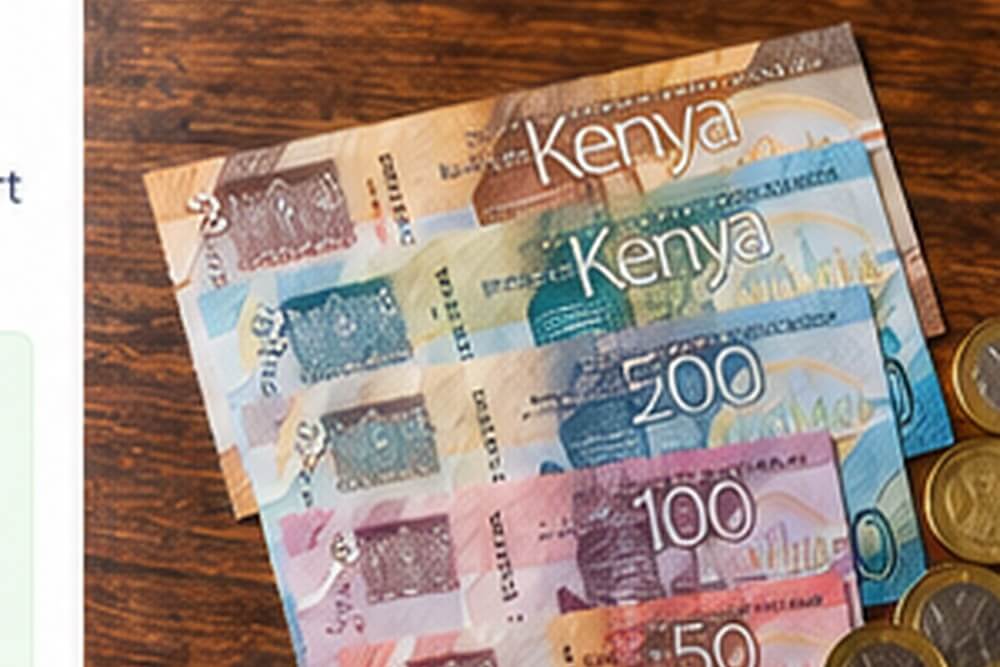
Przykład pokazuje różnicę: w hotelowej restauracji możesz zsumować kilka wydatków i zapłacić kartą, lecz przy trzech kolejnych małych zakupach na lokalnym targu liczą się szybkie rozliczenia i dostępność reszty. Drobniejsze szylingi ograniczają liczbę sytuacji, w których musisz zmieniać plan tylko z powodu braku terminala.
Gotówkę można uzyskać w kantorze albo z bankomatu, ale nie porównuj wyłącznie kursu widocznego w internecie. Bankomat może pobierać własną opłatę, a polski bank – prowizję i marżę walutową. Kurs referencyjny CBK służy orientacji, nie gwarantuje takiej samej kwoty przy transakcji detalicznej. Szczegółowe porównanie znajdziesz w osobnym poradniku o walucie Kenii, wymianie i kursie.
Ile fizycznej gotówki przygotować? Zamiast sztywnej kwoty na każdego turystę wypisz przed podróżą wydatki, których nie opłacisz z góry: lokalne przejazdy, zakupy poza hotelem, drobne usługi i awaryjny posiłek. Przy tygodniowym pobycie all inclusive będzie ich zwykle mniej niż podczas samodzielnej podróży między kilkoma miejscowościami. Osobne przykładowe budżety zawiera poradnik ile pieniędzy zabrać do Kenii.
Dolary i euro mogą być przydatne do wymiany lub przy płatności wyraźnie uzgodnionej z operatorem, ale w codziennych sklepach podstawowym punktem odniesienia jest KES. Nie zakładaj, że każdy sprzedawca przyjmie walutę obcą ani że przeliczy ją po korzystnym kursie.
Czym jest M-Pesa i jak działa płatność telefonem?
M-Pesa to usługa pieniądza elektronicznego, rozwijana w Kenii przez Safaricom. Użytkownik ma portfel powiązany z własnym, zarejestrowanym numerem Safaricom i może przechowywać w nim środki w KES, przekazywać je innym osobom oraz regulować rachunki u podmiotów obsługujących tę metodę. Usługa nie oznacza automatycznie płatności polską kartą za pomocą telefonu: środki są rozliczane w odrębnym systemie.
Typowy zakup wygląda tak: sprzedawca podaje numer firmowego punktu płatniczego Till (Buy Goods) albo PayBill, a klient wybiera odpowiednią opcję w M-Pesa, wpisuje numer odbiorcy, kwotę i – w przypadku PayBill – wymagany numer referencyjny lub konta. Przed autoryzacją trzeba sprawdzić dane odbiorcy. Po poprawnym zatwierdzeniu obie strony mogą otrzymać potwierdzenie transakcji.
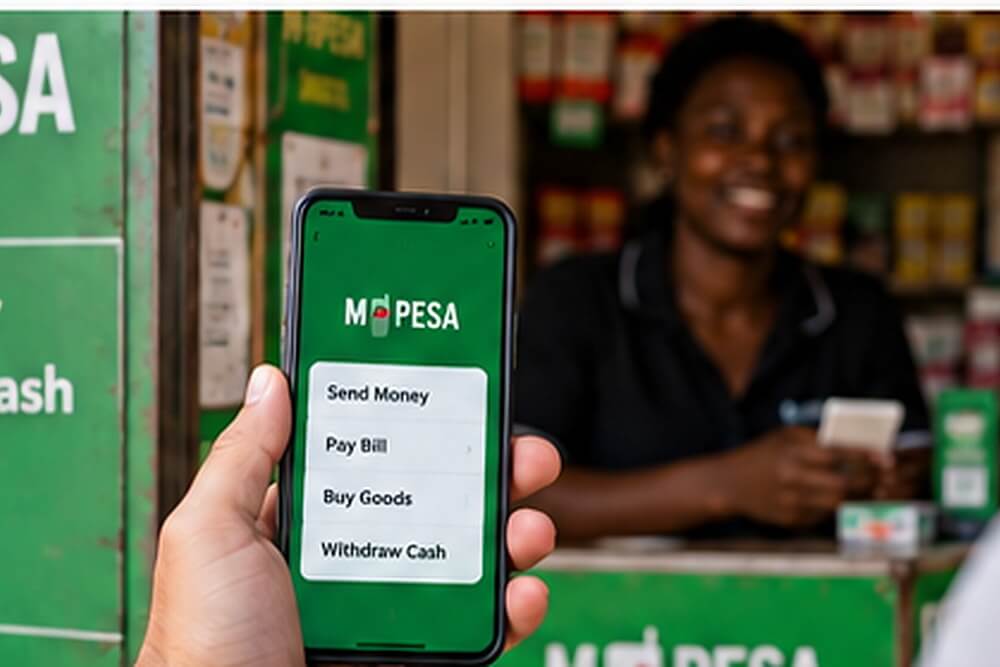
Istnieje również wysyłanie pieniędzy na numer telefonu – to inna czynność niż opłacenie zakupów na firmowy Till. Jeżeli organizator wycieczki podaje jedynie prywatny numer, zapytaj, kto jest jego właścicielem, czy zgadza się z danymi firmy i jaki dowód zapłaty otrzymasz. Nie traktuj samego numeru M-Pesa jako dowodu wiarygodności usługodawcy.
Portfel zasila się między innymi przez wpłatę u uprawnionego agenta, przekazując gotówkę i uzyskując elektroniczne saldo, albo za pośrednictwem dostępnych usług finansowych. Oficjalna instrukcja Safaricom dotycząca używania M-Pesa opisuje także obsługę menu USSD, dzięki czemu nie każda czynność wymaga smartfona z działającą aplikacją. Trzeba jednak mieć aktywną właściwą linię i dostęp do potrzebnej autoryzacji.
W polskim telefonie możesz mieć kartę płatniczą dodaną do portfela Google lub Apple i internet z podróżnego eSIM. To nadal nie jest konto M-Pesa. Pakiet danych w eSIM sam w sobie nie zastępuje zarejestrowanej linii Safaricom ani procedury identyfikacji klienta.
Czy polski turysta może założyć M-Pesa?
Tak, rejestracja może być możliwa na ważny polski paszport, ale nie odbywa się automatycznie. Według oficjalnej instrukcji Safaricom – Register for M-PESA klient zagraniczny musi dysponować kartą SIM Safaricom zarejestrowaną na własne nazwisko oraz przedstawić oryginał ważnego paszportu. Dane przy rejestracji SIM powinny dokładnie zgadzać się z dokumentem. Zwykła rejestracja konsumencka dotyczy pełnoletnich użytkowników.
Kluczowy szczegół: posiadacz zagranicznego paszportu powinien zgłosić się do salonu Safaricom Shop albo Customer Care Desk. Standardowy agent M-Pesa nie jest właściwym miejscem rejestracji portfela na zagraniczny paszport. Ta różnica została również podana w aktualnej informacji Safaricom o taryfach i zasadach usługi. Ostateczna aktywacja nadal podlega sprawdzeniu tożsamości i wymaganiom operatora; sam fakt posiadania paszportu nie stanowi gwarancji otwarcia portfela podczas krótkiego urlopu.
Jeżeli zamierzasz korzystać z M-Pesa, przygotuj sobie prostą kolejność działań:
- Przed podróżą sprawdź oficjalną instrukcję Safaricom i lokalizację firmowego salonu lub Customer Care Desk w miejscu przylotu albo pobytu.
- Zabierz oryginał paszportu i telefon obsługujący odpowiednią kartę SIM; nie zakładaj, że sam eSIM turystyczny zapewni dostęp do M-Pesa.
- Zarejestruj numer Safaricom we własnym imieniu, podając dane zgodne z paszportem, a następnie poproś w uprawnionym punkcie o rejestrację portfela.
- Sprawdź, czy usługa została aktywowana i potrafisz bezpiecznie używać PIN-u, wyświetlać saldo oraz potwierdzać płatności.
- Przed większym wydatkiem wykonaj małą, prawidłowo autoryzowaną transakcję i upewnij się, że otrzymujesz potwierdzenia.
Przepisy dotyczące rejestrowania abonentów sieci komórkowych zostały opisane również w kenijskich regulacjach o rejestracji usług telekomunikacyjnych z 2025 roku, które przewidują identyfikację cudzoziemca ważnym paszportem lub dokumentem rejestracyjnym. Sama rejestracja karty SIM i otwarcie portfela to jednak dwa etapy podlegające weryfikacji.
Czy warto zakładać M-Pesa na tydzień?
Jeśli mieszkasz w hotelu all inclusive, a wycieczki opłacasz wcześniej i korzystasz z kart, M-Pesa może nie być warte czasu poświęconego na rejestrację. Jeśli samodzielnie przemieszczasz się po Kenii, płacisz często w drobnych punktach i pozostajesz dłużej, portfel staje się znacznie praktyczniejszy. Niezależnie od wyboru przygotuj płatność awaryjną.
Opłaty M-Pesa zależą od rodzaju operacji: wpłata, zakup u sprzedawcy, przelew na numer telefonu i wypłata gotówki nie muszą kosztować tyle samo. Według taryfy Safaricom zaktualizowanej w sierpniu 2026 roku rejestracja i wpłata gotówki na własne konto są bezpłatne, natomiast część przelewów i wypłat podlega opłatom. Stawki sprawdź bezpośrednio przed transakcją w oficjalnym cenniku, zamiast polegać na zapamiętanej kwocie.
Przewalutowanie karty: wybierać KES czy PLN?
Jeżeli terminal w Kenii pyta, czy chcesz zapłacić w szylingach (KES), czy w złotych (PLN), zobaczysz ofertę DCC – Dynamic Currency Conversion. W wariancie PLN przeliczenia dokonuje dostawca usługi przy terminalu według zaprezentowanego kursu i ewentualnej marży. W wariancie KES przeliczenie następuje później na zasadach odpowiedniej organizacji płatniczej i banku wydającego kartę.
Najczęściej rozsądniej wybrać KES i nie zgadzać się na przeliczenie DCC, ponieważ kurs oferowany przez operatora terminala może zawierać dodatkową marżę. Visa wymaga, by klient mógł zobaczyć kurs i koszty DCC oraz samodzielnie wybrać wariant; Mastercard również ostrzega przed niekorzystnym przeliczeniem u sprzedawcy lub operatora bankomatu. Nie znaczy to jednak, że płatność w KES zawsze będzie bezprowizyjna.
W przypadku rachunku 10 000 KES możesz zobaczyć dwie opcje: „10 000 KES” oraz wyliczoną na terminalu kwotę w PLN. Sam fakt, że kwota w złotych wydaje się czytelniejsza, nie świadczy o lepszym kursie. Żeby porównać całkowity koszt, trzeba znać opłatę banku za walutę obcą, sposób przeliczenia i ewentualną dodatkową marżę DCC. Przykład 10 000 KES służy wyłącznie pokazaniu mechanizmu – nie jest ceną produktu ani prognozą kursu.
Nie pomyl waluty rachunku hotelowego z wyborem na terminalu. Hotel może wystawić ofertę w USD, ale podczas płatności pojawi się KES lub inna waluta wynikająca z umowy i systemu rozliczeniowego. Warto przed zatwierdzeniem poprosić o kwotę ostateczną i sprawdzić, jaka waluta faktycznie widnieje na potwierdzeniu.
Bank w Polsce może naliczyć koszt przewalutowania nawet wtedy, gdy wybrałeś KES i zrezygnowałeś z DCC. Zajrzyj do tabeli opłat swojej karty: znaczenie mają prowizja za transakcję zagraniczną, zastosowany kurs, ewentualne podwójne przewalutowanie oraz warunki konta walutowego lub karty wielowalutowej. Kurs rozliczenia może też różnić się od kursu widocznego w dniu zakupu.
Bezpieczeństwo transakcji kartą i M-Pesa
Podstawowa zasada dla obu metod jest podobna: zweryfikuj odbiorcę i kwotę zanim zatwierdzisz transakcję. Przy terminalu poproś o pokazanie ekranu, nie przekazuj karty na długi czas poza zasięg wzroku i nie pozwól pracownikowi wybierać DCC w Twoim imieniu. Włącz w aplikacji bankowej powiadomienia o obciążeniach, a telefon zabezpiecz kodem i biometrią.
Przy M-Pesa szczególnie istotny jest tajny PIN. Safaricom wyraźnie informuje, że jego personel nie prosi o ujawnienie PIN-u, haseł ani jednorazowych kodów. Uważaj na wiadomości o rzekomym przelewie i osoby namawiające do szybkiego odesłania pieniędzy. Oficjalne wskazówki bezpieczeństwa Safaricom opisują fałszywe SMS-y i zalecają weryfikację komunikatów w rzeczywistym kanale usługi.
Przed zapłatą za safari lub przejazd poproś o nazwę firmy, warunki rezerwacji i pisemne potwierdzenie, co obejmuje cena. Jeśli płacisz na wskazany numer telefonu, sprawdź jego przypisanie do uzgodnionego odbiorcy. Nie wpłacaj kolejnej kwoty tylko dlatego, że osoba po drugiej stronie twierdzi, iż „system nie zaksięgował” poprzedniej płatności – najpierw sprawdź historię i niezależny status transakcji.
Jeśli wyślesz przelew M-Pesa na błędny numer, działaj od razu oficjalną procedurą. Safaricom w swoim cenniku i pomocy podaje możliwość rozpoczęcia samodzielnego odwracania transakcji przez przesłanie wiadomości potwierdzającej na numer 456. Nie ma gwarancji odzyskania pieniędzy w każdej sytuacji. Przy skradzionej karcie zablokuj ją we własnym banku; przy podejrzeniu przejęcia M-Pesa skorzystaj z oficjalnej obsługi Safaricom.
Strategia płatności na tydzień w Kenii
Na siedem dni nad oceanem rozsądnym punktem wyjścia są dwie karty przechowywane osobno i niewielka rezerwa gotówki w KES. Jedną kartą opłacaj większe wydatki, drugą pozostaw jako zapas na wypadek awarii lub blokady. Do lokalnych zakupów wybieraj drobne banknoty. M-Pesa potraktuj jako opcję dodatkową, zależną od programu podróży i tego, czy faktycznie uda Ci się uruchomić usługę.
W dniu przylotu sprawdź, czy podstawowa karta działa w bezpiecznym, sprawdzonym punkcie. Ustal też z hotelem lub kierowcą metodę zapłaty za transfer powrotny. Jeśli twój plan obejmuje safari, zapisz numer do operatora i zachowaj potwierdzenie zaliczki; środki potrzebne na pozostałą płatność nie powinny zależeć wyłącznie od jednej aplikacji.
Plan będzie inny przy samodzielnym przejeździe przez Nairobi, Mombasę i mniejsze miejscowości. Wtedy wzrasta liczba sytuacji, w których gotówka lub M-Pesa mogą oszczędzić czasu, lecz równocześnie nie warto trzymać całego budżetu w jednym portfelu – fizycznym ani cyfrowym. Dopasuj zapas do realnych, już zaplanowanych wydatków, a nie do stałej „kwoty dla każdego turysty”.
Checklista płatności przed wylotem
- Sprawdź w banku limity i prowizje za płatności w KES oraz wypłaty z bankomatów.
- Przetestuj dostęp do bankowości i przygotuj bezpieczny sposób zablokowania karty z zagranicy.
- Weź zapasową kartę innego rachunku, najlepiej przechowywaną oddzielnie.
- Ustal, które rezerwacje wymagają dopłaty na miejscu i w jakiej walucie.
- Przygotuj niewielkie nominały KES, nie wyłącznie banknoty o dużej wartości.
- Jeżeli potrzebujesz M-Pesa, sprawdź aktualne wymogi Safaricom i adres salonu obsługującego paszporty zagraniczne.
- Przy terminalu sprawdzaj, czy finalna kwota ma pozostać w KES, a nie została przewalutowana bez Twojej zgody.
Stan informacji zmiennych sprawdzony 16 października 2026 r. Podstawą są materiały Safaricom dotyczące rejestracji, obsługi, cennika i bezpieczeństwa M-Pesa, regulacje Communications Authority of Kenya z 2025 roku, materiały Central Bank of Kenya o walucie i kursach oraz informacje Visa i Mastercard o DCC. Przed podróżą zweryfikuj aktualne zasady u operatora i wystawcy karty, ponieważ warunki usług i prowizje mogą się zmieniać.
FAQ – najczęstsze pytania o płatności w Kenii
Czy w Diani Beach można płacić kartą?
Tak, w wielu hotelach, supermarketach i części restauracji, ale nie w każdym punkcie. Małe stragany i lokalni usługodawcy mogą przyjmować wyłącznie gotówkę lub M-Pesa, dlatego warto mieć drobne KES.
Co to jest M-Pesa?
To kenijski system płatności mobilnych z portfelem elektronicznym powiązanym z zarejestrowanym numerem Safaricom. Umożliwia między innymi płacenie firmom, przelewy na numery telefonu oraz wypłatę środków u uprawnionych agentów.
Czy polski turysta może założyć M-Pesa?
Może ubiegać się o rejestrację na ważny polski paszport i własną kartę SIM Safaricom. Z zagranicznym paszportem należy zgłosić się do Safaricom Shop lub Customer Care Desk; operator musi pomyślnie zweryfikować dokumenty, więc aktywacja nie jest automatyczna.
W jakiej walucie płacić kartą w Kenii?
Przy transakcji rozliczanej lokalnie najczęściej warto wybrać KES, a nie PLN oferowane w ramach DCC. Pozwala to uniknąć marży narzucanej przez operatora przewalutowania, choć polski bank nadal może mieć własne opłaty.
Czy turystyczny eSIM wystarczy do płacenia M-Pesa?
Nie. eSIM z pakietem internetu zapewnia transmisję danych, ale sam w sobie nie otwiera portfela M-Pesa. Potrzebna jest uprawniona linia Safaricom i ukończona procedura rejestracji.
Co zrobić, gdy sprzedawca przyjmuje tylko M-Pesa, a ja go nie mam?
Zapytaj o płatność gotówką, ewentualnie wybierz inny punkt sprzedaży lub wcześniej uzgodnioną metodę z firmą. Nie wysyłaj pieniędzy na przypadkowy numer za pośrednictwem osoby trzeciej bez weryfikacji odbiorcy i warunków transakcji.